

Omkring 60 % af de adspurgte sydafrikanere i 2021 svarede, at de med stor sandsynlighed ville prøve dyrket kød, og 53 % svarede, at de med stor sandsynlighed ville købe det. Min konklusion: Betragt disse tal som interesse, der skal efterprøves – ikke som forventet salg.
Undersøgelsen peger på tre forhold:
- Interessen oversteg kendskabet: Kun 16,9 % rapporterede et højt kendskab. Dette afspejler resultater i andre forbrugerholdningsundersøgelser, hvor nysgerrighed ofte går forud for en dybere forståelse.
- Yngre respondenter udviste større købsinteresse, mens pris og information også påvirkede besvarelserne.
- At betale mere er et særskilt spørgsmål: 30,1 % af det samlede undersøgelsesudvalg var meget tilbøjelige til at gøre det.
Et separat eksperiment testede hypotetiske valg af burgere, ikke faktiske køb. For enhver, der planlægger en lancering, ville jeg fokusere på klar produktinformation og tests med faktiske emballager og priser. Ingen af undersøgelserne beviser, at folk vil købe – eller købe igen.
Interesse for og kendskab til dyrket kød
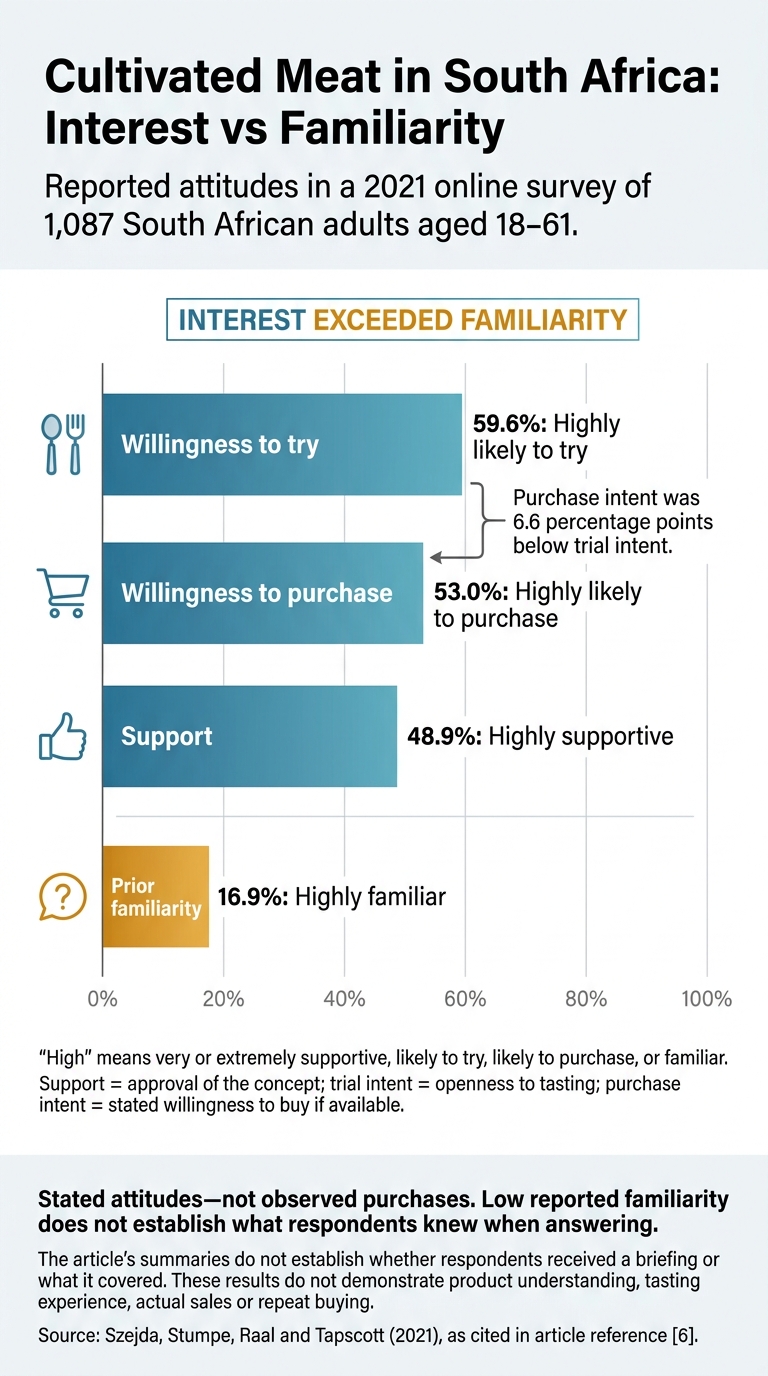
Dyrket kød i Sydafrika: Interesse vs. kendskab
Opbakning, villighed til at prøve og købe samt kendskab
Szejda, Stumpe, Raal og Tapscotts undersøgelse fra 2021 målte fire særskilte holdninger. Interessen var langt højere end kendskabet, men hver måling fortæller en forskellig historie.[6]
| Måling | Procentsats | Svarbetegnelse i undersøgelsen |
|---|---|---|
| Opbakning til dyrket kød | 48,9 % | Yderst støttende |
| Villighed til at prøve dyrket kød | 59,6 % | Meget sandsynligt at prøve |
| Villighed til at købe dyrket kød | 53,0 % | Meget sandsynligt at købe |
| Forudgående kendskab til dyrket kød | 16,9 % | Meget bekendt med |
Her betyder "høj" meget eller yderst støttende, sandsynligt at prøve, sandsynligt at købe eller bekendt med. Opbakning betyder tilslutning til konceptet. Hensigt om at prøve betyder åbenhed over for at smage det, mens købshensigt betyder villighed til at købe det, hvis det er tilgængeligt.[6]
Købshensigten lå 6,6 procentpoint under hensigten om at prøve. At være nysgerrig nok til at prøve dyrket kød er ikke det samme som at ønske at købe det.[6]
Åbenhed er ikke informeret accept
Lavt kendskab tyder på, at interessen ikke nødvendigvis afspejlede en dybdegående viden. Resuméerne angiver ikke, om respondenterne modtog en orientering inden besvarelsen, eller hvad den omfattede. De kan derfor ikke påvise, hvad respondenterne vidste på det pågældende tidspunkt.[6]
Svarene fastslår heller ikke, om respondenterne forstod, hvordan dyrket kød produceres, vurderede sikkerheds- eller ernæringsprofiler eller havde smagt dyrket kød.[6] Produktlanceringer vil kræve klare forklaringer på, hvordan det produceres, dets sikkerhed og dets ernæringsmæssige egenskaber. En villighed til at prøve det betyder ikke, at disse spørgsmål allerede er besvaret.
Det næste spørgsmål er, hvilke grupper der var mest tilbøjelige til at købe det.
sbb-itb-c323ed3
Hvem var mest interesseret i at købe?
Det næste spørgsmål er, hvilke grupper der var mest tilbøjelige til at svare, at de ville købe det.
Købsinteresse efter alder og demografisk gruppe
I den landsdækkende undersøgelse rapporterede Born-free-respondenter og millennials – de to yngre kohorter – en højere købsinteresse.
| Gruppe | Meget tilbøjelige til at købe dyrket kød |
|---|---|
| Born-free-respondenter | 55% |
| Millennials | 55% |
| Gen X | 46% |
Disse tal er afrundet fra henholdsvis 54,7%, 55,3% og 46,3%.[2][6] Born-free-respondenter henviser generelt til sydafrikanere født efter 1994.[1]
Et separat valgeksperiment anvendte andre aldersgrupper: under 28, 28–41 og 42–61. Dets resultater bør ikke overføres direkte til undersøgelsens grupper.[1][3] Blandt dets 649 deltagere viste yngre og sorte respondenter relativt stærkere præferencer for dyrket kød og plantebaserede bøffer. Ældre og hvide respondenter foretrak konventionelt oksekød.
Der var tale om simulerede valg, ikke de erklærede købsintentioner målt ved undersøgelsesprocenterne ovenfor. Mønstrene viser en sammenhæng, ikke en årsagssammenhæng.[1][3][5]
Undersøgelsens segmenteringsanalyse kiggede nærmere på respondenter med stærk købsinteresse.
Hvordan first-mover-gruppen blev defineret
Segmenteringsanalysen anvendte den samme landsdækkende undersøgelse af 1.087 voksne i alderen 18–61 år, ikke en separat stikprøve. First-movers var respondenter med en stærk købshensigt – ikke bekræftede købere. De havde en tendens til at være yngre, især fra "born-free"- og millennial-grupperne. De var også mere tilbøjelige til at være sorte, bo i en by, tale engelsk og/eller isiZulu og være altædende.[9]
Prisen var en anden del af denne profil: 51 % af disse first-movers var meget tilbøjelige til at betale mere.[4][9] Dette giver marketingfolk en indikation af, hvem målgruppen er, men det beviser ikke markedsefterspørgslen. Ved lanceringsplanlægning peger det på opsøgende arbejde i byområder, budskaber på engelsk og isiZulu samt direkte pristestning frem for blot at antage efterspørgsel ud fra demografi alene.
Hvad kan påvirke købsbeslutninger?
Når vi ved, hvem der er mest interesseret i at købe, er næste skridt at se, hvordan information og pris påvirker denne interesse. [Smag], sundhed og sikkerhed former forventningerne, men dette er opfattelser, ikke dokumenterede produktegenskaber. En undersøgelse fra Eastern Cape registrerede tvivl om oprindelse, smag, sundhedsværdi og spisekvalitet. Efter at have hørt, hvordan det blev produceret, oplyste 53 %, at de ville spise det.[8] Information om miljøpåvirkninger ændrede også estimaterne for betalingsvillighed i valgeksperimentet.[3] Information kan flytte interessen, men pris og smag betyder fortsat meget, som det fremgår af denne beslutningsguide om dyrket kød kontra traditionelt kød.
Undersøgelsesintentioner sammenlignet med eksperimentelle valg
Undersøgelsen målte, hvad folk oplyste, de havde til hensigt at gøre. Eksperimentet bad respondenterne om at vælge mellem konventionelt oksekød, dyrket kød, ærteproteinbøffer, gærproteinbøffer eller ikke at købe noget, under fastsatte prisbetingelser.[3]
| Stikprøve | Måling | Resultat | Begrænsning |
|---|---|---|---|
| Valgeksperiment, 649 forbrugere | Estimeret andel for dyrket kød ved ens priser | 38%[3] | Hypotetiske valg; afhænger af produktmulighederne og den antagne pris, ikke en markedsprognose |
Til analysen med ens priser kostede alle fødevaremuligheder 125 sydafrikanske rand pr. 400 g.[3][10] De 38 % gælder kun for dem, der valgte et fødevareprodukt, ikke samtlige deltagere. Ved lanceringstestning bør indkøbere præsenteres for faktiske pakkestørrelser ved flere prisniveauer frem for udelukkende at forlade sig på spørgsmål om villighed til at prøve.
Hvem svarede, at de ville betale mere?
Prisfølsomheden varierer også, herunder inden for den early-adopter-gruppe, der blev identificeret tidligere. Disse respondenter udtrykte en stærk købsintention, men de var ikke bekræftede købere.[9] Stærk villighed til at betale mere og generel åbenhed over for at gøre det anvender forskellige tærskler.
| Stikprøvegrundlag | Svarskategori | Rapporteret resultat | Fortolkning og begrænsning |
|---|---|---|---|
| Undergruppe af early adopters | Meget eller ekstremt sandsynligt at betale mere | 51%[9] | Stærk tilkendegivet villighed inden for denne undergruppe, ikke faktiske udgifter |
| Undergruppe af early adopters | Mindst nogenlunde sandsynligt at betale mere | 94%[9] | En bred kategori, der ikke viser, hvor meget ekstra folk ville acceptere |
At sige, at de ville betale mere, fortæller os ikke, hvor meget ekstra forbrugerne ville acceptere – eller om de stadig ville købe dyrket kød, hvis en billigere mulighed var tilgængelig.
Konklusion: Hvad resultaterne betyder for fremtidige lanceringer
Resultaterne tyder på, at der er interesse, men lanceringer vil kun lykkes, hvis de reducerer usikkerheden om pris, sikkerhed og produktform. I onlinespørgeundersøgelsen fra 2021 var det 60 %, der med stor sandsynlighed ville prøve dyrket kød, og 53 %, der ville købe det. Alligevel rapporterede kun 16,9 % et højt kendskab, og 30,1 % var meget tilbøjelige til at betale mere.[6][7] Disse tal peger på en mulig efterspørgsel – ikke salgsprognoser for noget marked.
Da kendskabet er lavt, er tydelig mærkning og enkle forklaringer vigtige.
Hvad forbrugerne skal vide, før de køber
Fremtidige produkter har brug for velkendte formater og tydelig mærkning, der dækker ingredienser, allergener, opbevaring, tilberedning og pris. Dette er praktiske lanceringskrav, ikke påstande testet af de sydafrikanske undersøgelser.
Hvad forskningen ikke kan fortælle os
Onlinespørgeundersøgelser registrerer erklærede holdninger, mens hypotetiske valg undersøger afvejninger. Ingen af delene beviser faktiske køb, genkøb eller tilfredshed.[1][2]
Ofte stillede spørgsmål
Hvor repræsentative er disse sydafrikanske undersøgelser?
Disse undersøgelser hjælper os med at forstå forbrugernes accept og demografiske tendenser, men de repræsenterer muligvis ikke befolkningen som helhed fuldt ud [1]. Hvad folk siger, de vil købe, stemmer ikke altid overens med, hvad de faktisk køber [2]. Resultaterne peger derfor på potentiel interesse og holdninger snarere end pålideligt at forudsige fremtidig købsadfærd [2].
Kan smagsprøver på dyrket kød ændre købsinteressen?
Ja. Undersøgelser og forsøg tyder på, at smagsprøver på dyrket kød kan øge interessen for at købe det – forudsat at det tilbyder velkendte smagsnuancer og en tilfredsstillende, kødfuld tekstur. Tydelig information givet sammen med vareprøver kan også forbedre accepten.
Undersøgelser på tværs af Storbritannien viser, at mange yngre mennesker og mænd er åbne over for det. Men bekymringer om smag, pris og sikkerhed består, så smagninger hjælper mest, når de adresserer disse bekymringer direkte [1][2].
Er resultaterne fra 2021 stadig relevante i dag?
Ja. Resultaterne fra 2021 fungerer stadig som nyttige benchmarks, men de bør læses sammen med nyere data. Villigheden til at prøve dyrket kød steg fra 19 % i 2012 til 26 % i 2024 [1][2]. Accepten er fortsat højere blandt yngre mennesker og mænd [1][3][2]. Oplysning og produkttilgængelighed former forbrugernes synspunkter, så tidligere undersøgelser giver kontekst til at følge udviklingen på det britiske marked [1][4][5].


